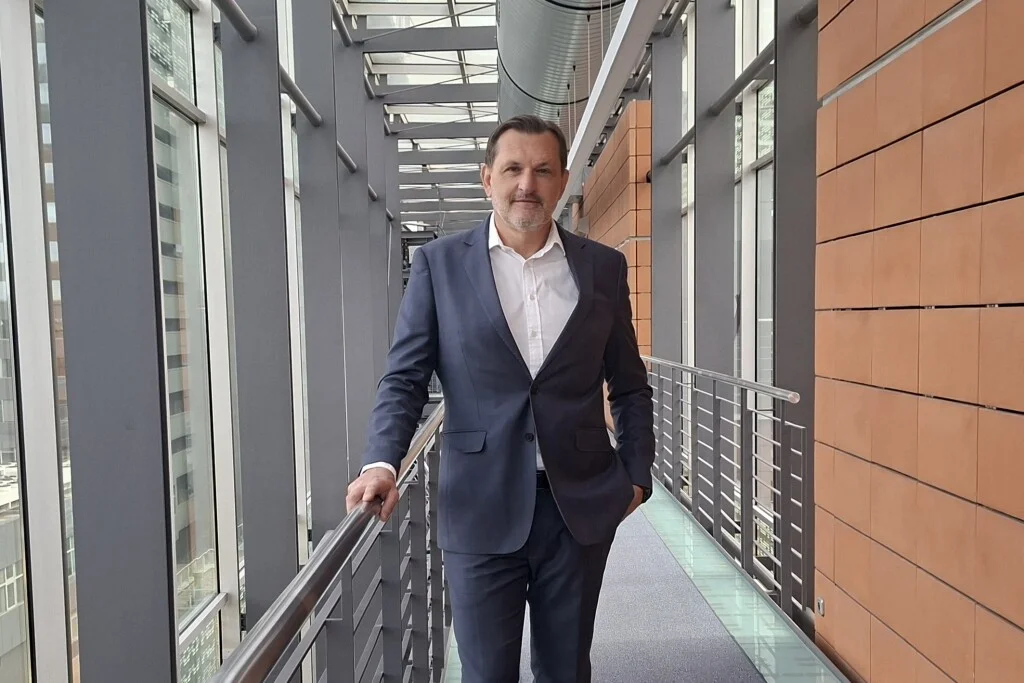
Češi by měli do penzijního spoření vstupovat automaticky. Šéf Penzijní společnosti České spořitelny Libor Vošický tvrdí, že český systém potřebuje mnohem větší změnu, než jakou připravila vláda. Jak zajistit, aby Češi na důchod vydělali více a za správu fondům platili méně?
Jak vlastně celkově hodnotíte reformu, kterou navrhlo ministerstvo financí? Co jsou podle vás body, které jsou nosné a dobré, a co vám v návrhu naopak chybí?
Kdybych měl návrh reformy oznámkovat, tak bych řekl za tři. Má dva extrémně silné body, které jsou naprosto zásadní. To je zavedení strategie životního cyklu a zrušení investičních dotazníků. To považuji za úplně největší krok kupředu.
Další navržené body jsou z mého pohledu v některých ohledech rozporuplné. Co podle mě není úplně dotažené, je zvýšení státního příspěvku na 40 procent pro lidi do 30 let. Myslím, že tím nedojde k masivnímu přílivu klientů do systému. Spíše to zvýší příspěvek lidem, kteří si už na penzi spoří, nebo těm, kteří o tom uvažují. Avšak nepřiměje to ke vstupu lidi, kteří o penzijním spoření nikdy neslyšeli nebo kteří ani neuvažují o tom, že by ho mohli využít. Na to by se hodily úplně jiné nástroje.
Za další problém považuji, že systém nedává penzijním fondům dostatek možností, aby mohly více investovat do reálné ekonomiky. Existuje sice alternativní fond, kde můžeme investovat do venture kapitálových fondů nebo private equity, ale ten považuji spíše za doplněk. Ve strategii životního cyklu do něj bude moci směřovat jen asi 10 % prostředků. A prostor pro investice do reálné ekonomiky v širším měřítku, například do zdravotní a sociální infrastruktury, tam úplně chybí.
Hodně diskutované je také nové zastropování poplatků za správu fondů. Nově nemají poplatky přesáhnout půl procenta. O jak velké omezení z vašeho pohledu jde?
Obecně souhlasím s tím, že poplatky by se měly snížit. Ale ten navržený škrt považuji za hodně radikální. Nejde ani tak o jeho samotnou výši, tedy jestli bude poplatek 0,65 nebo 0,5 %. Myslím si ale, že bychom se k půl procentu časem dostali stejně tím, jak by rostl objem prostředků, které penzijní fondy spravují. Ale považuji za problematické, že se má poplatek snížit jednorázově.
Jak rychle by tedy podle vás měly poplatky klesat?
Přimlouval bych se za to, aby se pokles rozložil třeba do následujících tří let. Jde o to, aby se jednotlivé penzijní společnosti na to mohly lépe adaptovat. Navíc mi tam chybí výkonnostní poplatek. Ten by ani nemusel být tak vysoký, jako je dnes (maximálně 10 % ze zisku v případě transformovaných a povinně konzervativních fondů a 15 % ze zisku u ostatních účastnických fondů – pozn. red.). Mohl by být například 10 % a u transformovaných fondů by ani žádný výkonnostní poplatek potřeba nebyl. Jde ale o velmi motivační záležitost proto, aby penzijní fondy měly daleko větší chuť přinášet klientům nadvýnos. A právě to mi v navržené reformě chybí.
Pokládám si otázku, co vlastně bylo záměrem ministerstva financí. Opravdu chce snížením poplatku způsobit „velký třesk“ a zkonsolidovat trh? Pro některé penzijní společnosti může být tento navržený skok totiž opravdu příliš radikální na to, aby se s tím dokázaly tak rychle popasovat a přizpůsobit tomu svoje náklady.
Ale přesto říkáte, že byste se stejně na toho půl procenta nakonec dostali. Tak v čem je problém?
Je to velmi jednoduché. Každá penzijní společnost má nějaké fixní náklady, které musí pokrýt z výnosů. Pokud se poplatek sníží, musí zároveň růst dostatečně rychle počet klientů. Jinak výnosy z poplatků nepokryjí náklady a provoz fondu přestane být ekonomicky udržitelný. Obdobný efekt úspor z rozsahu jsme historicky viděli i u jiných nástrojů finančního trhu, například u ETF. Když ETF začínala, pohybovala se jejich nákladovost kolem 20 bazických bodů. Ale nyní, protože je využívá obrovské množství lidí, tak se u těch největších dostáváme třeba na pět nebo sedm bazických bodů, za které dokážou největší ETF spravovat.
Proto si myslím, že dlouhodobě, když se bavíme o horizontu třeba deseti, možná dvaceti let, tak náklady penzijních fondů klesnou ještě níže, než je navrhovaný limit 0,5 %. Důvodem je, že v penzijních společnostech bude podstatně více peněz, a své fixní náklady tak dokážou pokrýt i při nižším poplatku.
Takže pro správné fungování penzijního spoření potřebujeme růst počtu klientů a růst výše úložky?
Přesně tak. Potřebujeme především, aby se do systému zapojilo více lidí. Potřebuje to společnost jako taková. Protože první pilíř, tedy státem vyplácené penze, je dlouhodobě finančně neudržitelný a do budoucna seniorům nezajistí důstojný důchod. V rozpočtu na to peníze prostě nebudou. Proto potřebujeme, aby se v systému penzijního spoření zvýšil objem prostředků tak, aby náhradový poměr při odchodu do důchodu byl výrazně vyšší než dnes.
Kolik lidí by tedy podle vás mělo do penzijního spoření vstoupit?
Ukážu to na příkladu. Nyní ve třetím pilíři penzijního spoření máme zhruba 8 % prostředků HDP, ale Dánsko má 200 %. Já netvrdím, že se dostaneme na úroveň Dánska, to pravděpodobně nikdy nedoženeme. Ale pojďme mluvit alespoň o tom, že bychom měli mít ambici dostat se ve středně až dlouhodobém horizontu někam ke 100 % HDP. To už samozřejmě možné je. Ale je potřeba náš systém penzijního spoření daleko více zrobustnit. A to se bohužel určitě nestane jenom tím, že se zvýší státní podpora z 20 na 40 %, byť je to super krok a já ho rozhodně vítám a velmi za to chválím ministerstvo financí. Je to ale, řekl bych, zatím jen mezikrok.
Mám to tedy chápat tak, že proto, abychom měli jednak co nejnižší náklady na správu, respektive na poplatky penzijních společností, a zároveň i jistotu, že penzijní spoření bude do budoucna opravdu hrát významnou roli v důchodovém zabezpečení, potřebovali bychom automatický vstup systému, nebo něco jiného?
Určitě. Automatický vstup by byl ideální. Primárně je ale potřeba dát penzijnímu spoření větší kredibilitu a posílit výnosy. Pak teprve je možné do toho systému přidávat další komponenty. Asi by byla hloupost zavádět automatický vstup ve chvíli, kdy je systém neefektivní a nepřináší výnosy, které by přinášet měl.
Ale proto, aby se systém penzijního spoření stal robustnějším, potřebuje větší míru automatizace. Za prvé potřebujeme automatizaci z pohledu investování, což se stane nyní se zavedením strategie životního cyklu. Za druhé bychom potřebovali do budoucna zautomatizovat i vstup do systému.
Proč podle vás představuje strategie životního cyklu základ?
Protože rozhodovat se o tom, jestli mám být v konzervativním fondu, v dynamickém fondu, nebo ve vyváženém fondu, drtivá většina lidí nechce. Prostě to vůbec nedokážou posoudit. Navíc investiční dotazník je navádí spíš k tomu být konzervativní, což snižuje výsledný výnos. Lidé jsou obvykle ze své povahy přirozeně konzervativní. Investiční dotazník tento pocit ještě umocňuje. Když se mě někdo zeptá na otázku, jestli by mi vadilo prodělat 20 nebo 30 % peněz, tak logicky odpovím, že by mi to vadilo. Tím pádem se samozřejmě kvalifikuju do konzervativnějších strategií.
Co by vlastně českým penzijním fondům přineslo zavedení automatického vstupu? Dalo by se dosáhnout toho, co umí třeba švédský defaultní fond? Poplatky se tam pohybují jen kolem 0,05 % a od svého založení v roce 2010 fond generuje průměrný roční výnos přibližně 15 %.
Určitě. Automatický vstup by znamenal více lidí v systému a tím více peněz ve fondech. Změna ale musí být kontinuální. Prostě to chce čas. Takový model nevznikne ze dne na den. V určitém okamžiku nelze jen dramaticky snížit poplatky, pokud ve fondech ještě není dostatečný počet klientů ani dostatek peněz. Poplatky by proto měly klesat postupně spolu s růstem robustnosti systému. Jsem přesvědčen, že poplatky budou v budoucnu dál přirozeně klesat. Dnes se bavíme o 0,5 %, ale za 20 let mohou být klidně na polovině.

Když se ještě vrátíme k nyní projednávané reformě, tak počítá i s postupným rušením transformovaných fondů, které tady historicky zbyly z dob před Kalouskovou reformou penzijního spoření. Proč je potřebujeme zrušit?
Protože jsou naprosto k ničemu. Jsou neefektivní, nepřinášejí prakticky žádné výnosy. Nedokážou porazit inflaci.
Proč? Když jsem se dívala na statistiky Asociace penzijních společností, zjistila jsem, že v 90. letech původní penzijní fondy měly poměrně vysoké výnosy. Prakticky všechny dosahovaly výnosů kolem 9, 10 % ročně. Až po roce 2000 začaly výnosy klesat ke 4 až 3 % ročně a velký zlom pak samozřejmě přinesla finanční krize. Jak to, že tedy historicky dokázaly vynášet a teď to nejde?
To je velmi jednoduché vysvětlit. Výnosy penzijního fondu dlouhodobě odrážejí výnosy, za které průběžně investuje nové prostředky. Jinými slovy vy vlastně pracujete neustále s tím, že máte nějaké peníze, ty peníze zainvestujete a následně přijdou další peníze, ty opět zainvestujete – vždy podle aktuální ekonomické situace. Takže když v dobrých letech výnosy na trhu dosahují 10, 15 %, tak investujete za těchto 10, 15 %. Když jsou horší, tak investujete samozřejmě za sazby, které jsou výrazně nižší, jako byly zejména v letech 2012 až 2017, kdy byly prakticky na nule.
No a co se tady stalo? Co vedlo k tomu, že jsou transformované fondy taková mizérie? V roce 2012 byly uzavřeny pro nové účastníky. V roce 2012 při absolutně nejnižších úrokových sazbách, které historicky pamatujeme, stát zafixoval objem prostředků v transformovaných fondech a současně ponechal garanci ročního nezáporného výnosu. Co v takové situaci udělá penzijní společnost? Zainvestuje valnou většinu peněz velmi konzervativně, především do dluhopisů a peněžního trhu. Velká část portfolia se tak zafixovala v prostředí tehdejších velmi nízkých výnosů. A protože tyto investice dobíhají postupně, výnos v transformovaných penzijních fondech stále odpovídá ve významné míře výnosu tržních sazeb z roku 2012.
Šlo tedy o špatné načasování takzvané Kalouskovy reformy?
Dá se to tak říct. Předpoklad byl, že lidé postupně přejdou do nového systému – doplňkového penzijního spoření. Jenže setrvačnost má obrovský vliv na rozhodování lidí. Zůstali tak ve velké míře v transformovaných fondech a setrvávají tam dodnes. Výsledkem je, že dnes tam stále leží skoro polovina prostředků celého penzijního spoření. Využívá je zhruba 1,6 milionu lidí.
Ale zároveň musím dodat, že kdyby se stal přesně pravý opak a zrovna v roce 2012 byly úrokové sazby a výnosy z dluhopisů úplně na vrcholu, tak by transformované fondy dnes byly zainvestované třeba za 10 %. A byli bychom v úplně jiné situaci. To by potom všichni říkali: „Proč neinvestujete jako v transformovaných fondech?“ Takže ano, načasování reformy z tohoto pohledu nebylo šťastné a garance ročního nezáporného výnosu vyloženě chybou.
Zmiňujete rok 2012, ale když se podíváme do tabulky historických výnosů penzijních fondů, zjistíme, že začaly klesat dřív – už po roce 2000. Když se podívám přímo na Penzijní fond České spořitelny, rok 2006: výnos 3,3 %, a to patřil k těm lepším.
To souvisí s tím, že výnosy transformovaných fondů jsou zainvestované konzervativně a dané především výnosem dluhopisů a nástroji peněžního trhu. V 90. letech byly úrokové sazby daleko vyšší, pak postupně klesaly. A tím, jak klesaly, penzijní fondy zainvestovaly za nižší a nižší sazby. Výsledkem je průměrný výnos pod 2 % ročně, kdežto dynamické strategie nových penzijních fondů vynáší v posledních letech kolem 10 % ročně.
Z pohledu penzijní společnosti, co vlastně znamená tohle dědictví starých transformovaných fondů? Je to zátěž?
Nás to úplně netrápí. Co mi vadí, je, že v transformovaných fondech setrvávají lidé, pro které představují s ohledem na nízký věk příliš konzervativní strategie a mají velmi nízké výnosy. Nás to pak stojí extra náklady na to, abychom je přesvědčovali, že mají přejít do fondů s vyššími výnosy. Takže kdybychom mohli klienty s dostatečně dlouhým investičním horizontem automaticky převést z transformovaných fondů do nových účastnických penzijních fondů, odpadla by nám velká část těchto nákladů a zároveň by klienti získali větší výnosy.
Když se zase podíváme na čísla, v roce 2012 jsme měli přes 5 milionů klientů v penzijních fondech. A teď, když posčítám čísla za loňský rok, tak v transformovaných fondech bylo 1,7 milionu lidí a v účastnických 2,1 milionu lidí. To nejsou dohromady ani 4 miliony lidí. To znamená, že obliba penzijního spoření klesá. Co za tím stojí?
Důvod je jasný: penzijní fondy nepřinášely takový výnos a nemají takovou reputaci, aby je lidé považovali za nejlepší způsob, jak si spořit na stáří. Lidé je tím pádem vlastně ignorují, nevstupují do doplňkového penzijního spoření tak rychle, jak ubývá lidí z transformovaných fondů kvůli věku. Tím celý systém ztrácí počet účastníků. Teď je potřeba tenhle trend otočit. První krok k tomu dnes leží v Poslanecké sněmovně v podobě návrhu reformy.
Ministerstvo financí vyčíslilo, že díky aktuální reformě se lidé naspoří na penzi nejméně o milion korun více. Souhlasíte s tímto výpočtem?
Řádově bych souhlasil. To plus minus odpovídá. Ale samozřejmě záleží na tom, kdy člověk začne spořit. Neznám úplně detaily výpočtu ministerstva, ale pokud bych vzal modelový příklad člověka, který začne spořit ve 30 letech, nákladovost fondu bude na 0,5 % a výnosnost kolem 8 % ročně v průměru, tak opravdu můžeme dostat o milion korun navíc oproti současnému stavu. Počítá se ale samozřejmě s tím, že mladí lidé budou spořit v dynamické strategii životního cyklu.
Do kolika let by měli lidé spořit dynamicky?
To není úplně jednoduchá otázka. Ideální představa ale je, aby lidé měli nastavenou strategii životního cyklu, tedy zhruba do 55 let by měli být na 100 % v akciích a od 55 let postupně akciovou složku snižovat. A dejme tomu, že ještě v 70 letech by měli mít akciovou složku kolem 30 %. Ale opravdu je to velmi individuální. Záleží na tom kdy chce člověk začít peníze čerpat a jak je ochoten snášet kolísání hodnoty investic.
Minulou změnou zákona se penzijním fondům otevřela možnost investovat i do nemovitostí. Česká spořitelna už to zkouší. Jaké jsou výsledky?
Aktuálně máme připraveny investice do fondu rezidenčních nemovitostí v hodnotě zhruba 3 miliardy korun. Další přípravu investic jsme ale museli pozastavit do doby, než budeme vědět, jak bude finálně vypadat reforma penzijního spoření. Čistá výnosnost investice fondu bydlení má pro účastníka samozřejmě vyšší potenciál než investice do dluhopisů. Nicméně pokud nastane situace, že budeme moci mít celkový poplatek jen 0,5 % ročně, nebudeme schopni pokrýt náklady fondů, které spravují nemovitostní aktiva, protože jejich poplatek za správu se obvykle pohybuje mezi 1 a 1,5 %.
Alespoň po tu dobu, co ve vaší penzijní společnosti investice do nemovitostí běžely, co jste si na nich vyzkoušeli? Jak se vlastně osvědčily?
Já bych řekl, že velmi dobře. Výnosy se pohybují kolem 5–7 %, což je po odečtení poplatků zhruba 2 procentní body více než u strategie zainvestované čistě v dluhopisech. Já osobně proto v nemovitostech vidím velmi vhodnou alternativu, jak zvyšovat výnos penzijního spoření. Ale samozřejmě do určité míry. Zákonný limit pro investice do nemovitostí je 20 %.
Je ale taky potřeba dodat, že přínos investic do nemovitostí je vlastně dvojí: jednak v podobě výnosu pro účastníky a jednak tím podporujeme reálné projekty v ekonomice, tedy výstavbu bydlení. V našem případě jde pak zejména o dostupné bydlení.
Proč by podle vás měli lidé investovat v rámci penzijních fondů, když jsou na trhu další možnosti, řada dalších nepenzijních fondů s mnohem volnějšími podmínkami, než jaké svazují penzijní spoření?
Penzijní spoření bude bez jakýchkoliv diskuzí nejlepší investiční produkt na stáří.
To zní trochu marketingově. Proč si to myslíte?
Protože pokud reforma projde, bude mít penzijní spoření velmi nízké a transparentní poplatky. Zároveň má přímý státní příspěvek, který jiné typy investičních fondů nemají, což účastníkům zvyšuje objem naspořených prostředků. Díky kombinaci státní podpory, nízkých poplatků a dlouhého investičního horizontu bude penzijní spoření pro účastníka nejvýhodnějším způsobem jak si dlouhodobě vytvářet rezervu na stáří.