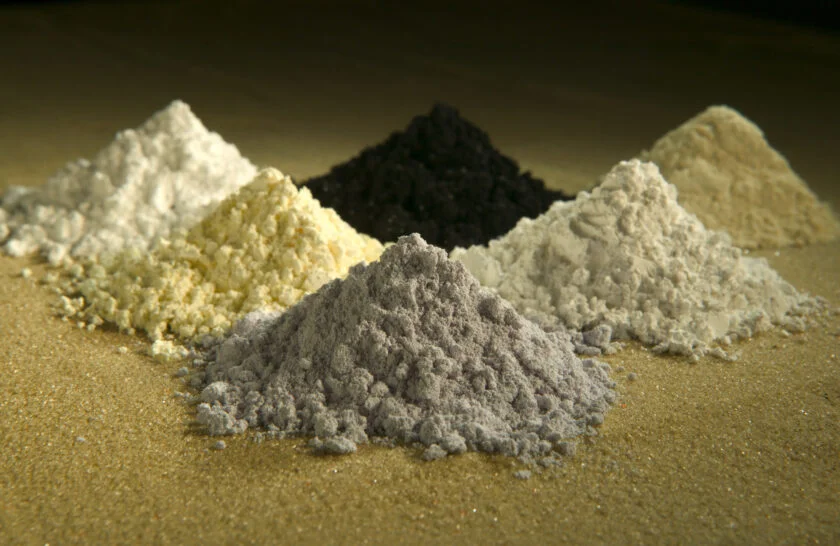
Skutečným úzkým hrdlem evropského průmyslu a obrany není nedostatek těžby vzácných zemin, ale chybějící kapacita pro jejich separaci, zpracování a výrobu magnetů. V rozhovoru pro EU Perspectives to zdůraznil univerzitní expert Peter Tom Jones. Ačkoli Čína dočasně pozastavila vývozní restrikce, Evropu dál svírá v šachu monopolním ovládáním celého řetězce.
Důl na vzácné zeminy bez separačního závodu je jako ropný vrt bez rafinerie, řekl pro EU Perspectives Peter Tom Jones z Katolické univerzity v Lovani. Právě tento chybějící článek umožňuje Číně ovládat trh s magnety pro evropské automobily, větrné turbíny a obranné systémy. Evropa již začala tento nedostatek řešit. Nyní musí prokázat, že nový přístup bude fungovat.
Zachrání Evropu Kanada?
Rozšířená čínská kontrola vývozu vzácných zemin sice skončila, ale jen dočasně. V červenci Peking zakázal 14 společnostem z EU – včetně firmy Rheinmetall – odebírat čínské zboží dvojího užití. Šlo o reakci na nejnovější balíček sankcí vůči Rusku. Očekává se, že koncem tohoto měsíce Unie a Kanada oznámí na summitu v Montrealu dohodu o kritických surovinách.
Peter Tom Jones řídí Institut pro udržitelné kovy a nerosty při Katolické univerzitě v Lovani a moderuje podcast RAW MATTERS, který se věnuje kritickým surovinám. V rozhovoru pro EU Perspectives vysvětlil, jaká je pozice Evropy v globálním závodě o tyto materiály.
Rozsáhlejší čínská kontrola vývozu vzácných zemin je pozastavena jen dočasně. Pokud by Čína opět přitvrdila, kde by to Evropa pocítila nejdříve a jak rychle?
Pokud by se omezení opět zpřísnila, nejvíce by to zasáhlo evropský zpracovatelský průmysl. Mezi nejvíce ohrožená odvětví patří automobilový průmysl, robotika, pokročilá elektronika a výroba pro obranný sektor. Některé společnosti by mohly dopady pocítit během několika týdnů, pokud by se zúžily dodavatelské řetězce a začaly docházet zásoby.
Tvrdíte, že slabinou Evropy je rafinace a separace, nikoli těžba. Do jaké míry se to za poslední rok změnilo?
Evropa léta diskutovala a zkoumala, kde by se daly vzácné zeminy těžit. Prostřednictvím řady projektů v rámci programů FP7, Horizon 2020 a Horizon Europe jsme více než 15 let studovali potenciální ložiska a technologické postupy zpracování ve Švédsku, Finsku, Norsku a Grónsku.
Univerzita v Lovani na projektu participovala. Žádný z těchto projektů se však zatím nestal aktivním těžebním závodem, a to kvůli zpožděním při schvalovacím řízení, potížím se získáním společenského souhlasu s provozem a značným problémům s financováním. To je politováníhodné. A rozhodně to přispívá k závislosti Evropy.
Debata se však také posunula. Klíčovou otázkou již není, kdo vlastní ložisko rudy vzácných zemin nebo kdo provozuje samotný důl. Klíčovou otázkou je, kdo ovládá technologie a průmyslové procesy, které přeměňují minerály obsahující vzácné zeminy na finální produkty.
Řekněme to na rovinu. Důl na vzácné zeminy bez separačního závodu využívajícího extrakci rozpouštědlem je jako ropný vrt bez rafinerie. Skutečnou výzvou tedy není pouze samotná těžba. Jde o celý dodavatelský řetězec sahající od dolu až po výrobu magnetů. Čína tento řetězec ovládá od začátku do konce. A právě v tom spočívá její mocenská převaha.
Čína má pod kontrolou zejména separaci těžkých vzácných zemin, jako jsou dysprosium a terbium, které jsou nezbytné pro vysoce výkonné magnety na bázi neodymu, železa a boru. Ty se využívají v elektromobilech, větrných turbínách s přímým pohonem a v obranném průmyslu. Tato oblast zůstává jedním z hlavních strategických úzkých hrdel globální ekonomiky. Čína si udržuje dominantní postavení také v oblasti metalizace, výroby slitin a produkce samotných magnetů.
Co se podařilo?
Existují však i povzbudivé zprávy. Začínáme být svědky významných investic do separace, recyklace, metalizace a výroby magnetů. Zejména Estonsko se díky ekosystému společnosti Neo Silmet nenápadně stalo jedním z nejdůležitějších center pro zpracování vzácných zemin mimo Čínu. Pokroky zaznamenává i Francie, a to díky investicím společnosti Carester do recyklace magnetů a kapacit pro separaci těžkých vzácných zemin.
Přesto bych rád připojil varovnou poznámku. Jak nedávno podotkl americký odborník na vzácné zeminy Jack Lifton, řada společností oznamuje termíny zahájení provozu a spouštění pilotní výroby.
Jde sice o důležité úspěchy, ty by se neměly zaměňovat se stabilní komerční výrobou a dodávkami, které prošly zákaznickou kvalifikací. Nadcházející tři až pět let rozhodnou. Vstupujeme do období, kdy projekty musí prokázat, že dokážou dodat skutečné tuny materiálu, nikoli jen prezentace.
Nejde jen o pořizovací náklady
Ceny těžkých vzácných zemin jsou nyní mimo Čínu mnohonásobně vyšší než uvnitř ní. Dokážou evropské projekty tento cenový rozdíl ustát bez trvalé veřejné podpory, jakou představují například garantované výkupní ceny či společné nákupy na úrovni EU?
Evropa musí přestat vnímat vzácné zeminy výhradně optikou co nejnižších pořizovacích nákladů. Jak nedávno podotkla má kolegyně z pořadu RAW MATTERS Agathe Destresse, musíme zohlednit i náklady na zajištění odolnosti. Pokud jsou vzácné zeminy skutečně klíčové pro energetickou transformaci, digitalizaci a obranu, musíme s nimi nakládat jako se strategickými aktivy. Každá významná průmyslová mocnost si to uvědomuje. Čína rozhodně ano.
Projekty v západních zemích soupeří s ekosystémem, který Čína budovala a propojovala celá desetiletí. Podmínky na trhu zkrátka nejsou rovné. To automaticky neznamená nutnost trvalých dotací. Pravděpodobně to však vyžaduje investiční podporu, strategické dohody o odběru, sdružování poptávky a strategie veřejných zakázek, které projektům umožní dosáhnout průmyslového měřítka.
Unie zavádí systém společných zásob a společných nákupů. Přinesou tyto kroky skutečnou změnu, nebo přicházejí příliš pozdě a v nedostatečném rozsahu?
Pomohou, ale problém nevyřeší. Strategické zásoby jsou užitečné, protože nám kupují čas. Společné nákupy mohou posílit poptávku, snížit roztříštěnost trhu a zvýšit jistotu pro investory. Odolnost v oblasti vzácných zemin však nelze zajistit pouhým hromaděním zásob. Zásoby jsou v podstatě pojistkou. Pomohou vám přečkat výpadek v dodávkách. Nevybudují však zařízení pro separaci, metalizaci, výrobu slitin ani továrny na magnety.
Skutečným měřítkem úspěchu bude, zda se Evropa za pět let bude moci pochlubit rozsáhlým ekosystémem fungujícím v komerčním měřítku – od těžby až po výrobu magnetů. Pokud se to podaří, sehrají zásoby užitečnou podpůrnou roli. Pokud ne, poslouží nám pouze k zvládání opakujících se krizí, nikoli k jejich vyřešení.
Ukrajina je jinde než Kanada
Očekává se, že Kanada a EU tento měsíc v Montrealu oznámí dohodu o kritických surovinách. Jako budoucí dodavatel je často zmiňuje i Ukrajina. Co mohou tyto země Evropě v oblasti vzácných zemin reálně nabídnout a v jakém časovém horizontu?
Kanada a Ukrajina se často zmiňují společně, avšak z hlediska časového harmonogramu se nacházejí ve zcela odlišných pozicích. Kanada představuje příležitost pro blízkou budoucnost. Kombinuje bohaté geologické zdroje, technické know-how, politickou stabilitu a rozvíjející se ekosystém zpracování vzácných zemin. Důležité je, že se Kanada snaží posunout směrem k navazujícímu zpracování s vyšší přidanou hodnotou, namísto pouhého vývozu koncentrátů.
Kanada je rovněž stejně smýšlejícím partnerem, který má upřímný zájem na užší spolupráci s Evropou. Tuto příležitost bychom měli využít. Jak uvedl Mark Carney, středně velké mocnosti musí držet při sobě. A to jak zásadově, tak pragmaticky.
V případě Ukrajiny je situace zcela odlišná. Obecně vzato může Ukrajina představovat dlouhodobou příležitost, pokud jde o některé klíčové suroviny. Pokud však jde konkrétně o vzácné zeminy, situace bývá často nesprávně chápána. Ukrajina sice disponuje zdroji, jako je lithium, grafit či titan, avšak nepatří mezi významné producenty vzácných zemin.
Velký zmatek vzniká proto, že novináři, politici, a dokonce i prezident Donald Trump často zaměňují pojmy „vzácné zeminy“, „vzácné kovy“ a „kritické nerostné suroviny“. Ačkoli označují zcela odlišné věci. Řekněme si to jasně. Ukrajina sice disponuje kritickými surovinami, ale nebude významným budoucím dodavatelem vzácných zemin.
Vítězná strategie spočívá v kombinaci spolehlivých partnerů, jako jsou Kanada, Austrálie a Norsko, a výrazně posílených evropských kapacit v oblasti domácí těžby vzácných zemin, doplněných o procesy separace, metalizace, výroby slitin a magnetů i recyklace. Vybudování konkurenceschopného dodavatelského řetězce vzácných zemin v Evropě bude náročný boj.