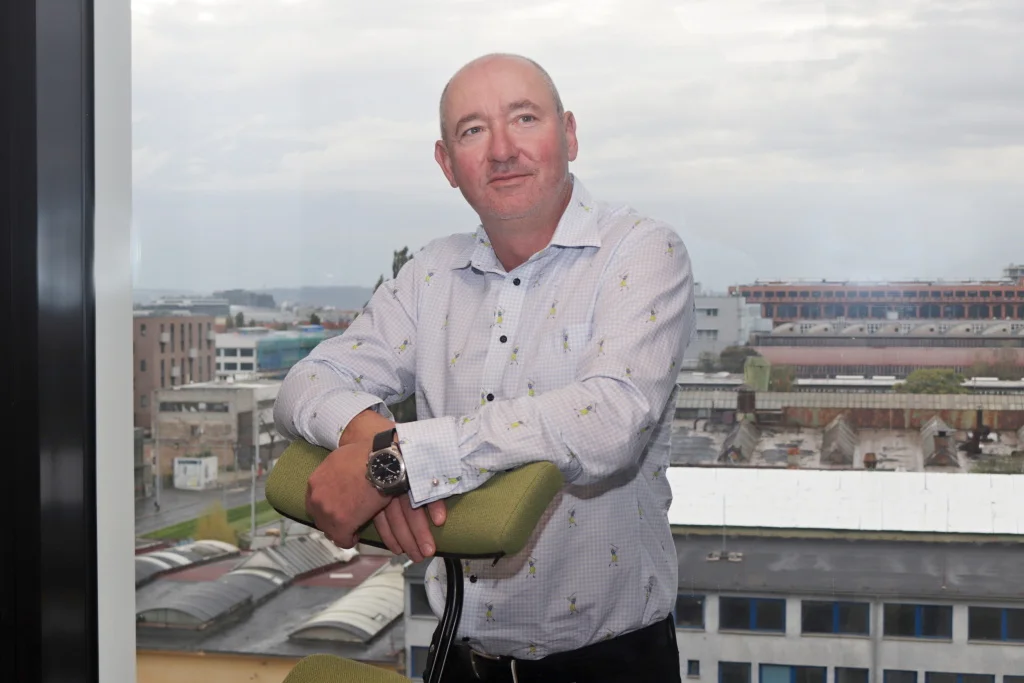
Jak si zajistit stabilitu v podnikání? Ekonomické otřesy, války či pandemie koronaviru v posledních letech opakovaně ukázaly, že světová ekonomika není bezpečné hřiště. Výkyvy měnových kurzů přitom mohou firmám ukrojit podstatnou část zisku, a to i v době, kdy se kurz koruny zdá stabilní. „Firmy potřebují vědět, s jakými náklady a příjmy mohou počítat, a podle toho plánovat své podnikání,“ říká Milan Cerman, generální ředitel společnosti Citfin. V rozhovoru vysvětluje, jak se podniky mohou chránit před nečekanými turbulencemi, které nástroje kurzového zajištění využívají nejčastěji a jak digitalizace mění finanční služby.
Citfin se zaměřuje na směnu měn a platební služby, tak předpokládám, že máte dobrý přehled o tom, jak firmy nakládají s penězi a obchodují se zahraničím. Jaké trendy u svých klientů pozorujete? Všímáte si něčeho, co se v běžných statistikách neprojeví?
Z našeho pohledu je důležité, že malé a střední firmy mají jiné potřeby než velké korporace nebo retailoví klienti. Banky se historicky zaměřovaly především na tyto dvě skupiny a segment dlouho nedostatečně obsluhován. Přitom právě tyto firmy tvoří významnou část české ekonomiky. Tento prostor postupně zaplnily specializované společnosti, mezi nimi i Citfin.
Na začátku byla naší hlavní konkurenční výhodou levnější směna měn. Firmy tehdy často využívaly bankovní kurzovní lístky s vysokými maržemi a rozdíly v nákladech na směnu byly značné. Postupně se ale situace začala měnit. Banky na rostoucí konkurenci reagovaly, začaly nabízet výhodnější kurzy a naše původní konkurenční výhoda se tak začala vytrácet. My jsme mezitím rozšiřovali nabídku o zahraniční platební služby a následně také o nástroje kurzového zajištění.
Znamená to, že dnes firmy především hledají stabilitu?
Ano, stále více se zajímají o to, jak ochránit své podnikání před nepředvídatelnými výkyvy. Covid a následně válka na Ukrajině přinesly na trhy výraznou nejistotu a volatilitu, se kterou se firmy musí vypořádat. A nejde jen o měnové kurzy, ale také o ceny a dostupnost surovin nebo fungování dodavatelských řetězců.
Z každodenního kontaktu s klienty tak vnímáme, že vedle samotné ceny směny je důležitá také předvídatelnost. Firmy potřebují vědět, s jakými náklady a příjmy mohou počítat, a podle toho plánovat své podnikání. A právě to je podle mě jedna z nejvýraznějších změn, které v posledních letech pozorujeme.
Kdy zhruba se začala vytrácet vaše původní konkurenční výhoda?
V Česku bych tento posun časově zařadil přibližně do období let 2010 až 2012. Podobná situace přitom nepanovala jen ve střední a východní Evropě. Také na západních trzích byly malé a střední podniky dlouho nedostatečně obsluhovaným segmentem. Zatímco v Česku už v tomto prostoru působilo několik společností, na západě se obdobné firmy začaly výrazněji prosazovat později. Postupně vznikaly například společnosti Ebury a iBanFirst. Některé další firmy se spojily s většími skupinami, například s Western Union.
Zajímavý je také například vývoj v Rumunsku. Ještě v letech 2013 až 2014 tam byl trh v tomto směru výrazně méně rozvinutý. Během dalších tří let se ale začal přibližovat situaci, kterou známe ze střední Evropy, například ze Slovenska nebo Maďarska. Trend je tedy poměrně jasný. Banky nejsou hloupé a na vývoj trhu reagují.
Co tento vývoj urychlilo? Byla to změna legislativy nebo nástup fintechů?
Myslím si, že legislativa spíše reagovala na vznikající potřebu trhu. Malé a střední firmy na západě byly také často nedostatečně obsluhovány velkými bankami, a proto se hledala řešení, která by lépe odpovídala jejich potřebám. Následně přišly technologie, které celý proces výrazně urychlily. Jsou základem prakticky všeho, co se v tomto segmentu děje.
Proč bankovní sektor podle vás neumí dostatečně flexibilně reagovat na potřeby malých a středních firem, i když by chtěl?
Banky mají velké možnosti investovat do rozvoje svých platforem, ale jejich vývoj a nasazování bývají pomalejší. Menší společnosti jsou v tomto ohledu pružnější a dokážou rychleji reagovat na to, co klienti potřebují a co nové technologie umožňují. V České republice mohu o společnostech, jako je Citfin nebo Akcenta, říct, že byly fintechy ještě předtím, než se toto slovo začalo běžně používat.
Co dnes firmy očekávají od digitalizace finančních služeb? Na jakých novinkách aktuálně pracujete?
Pracujeme na novém internetovém bankovnictví postaveném na nové technologii. Chceme, aby se naše služby lépe propojovaly s podnikovými systémy ERP a účetními programy klientů. A právě tady je naše situace složitější. Působíme na čtyřech trzích, v segmentu malých a středních firem a IT řešení, která oni používají, se velmi různí. Není to jeden SAP, který má každá velká korporace. To u malých a středních firem nenajdeme. Naše API rozhraní proto musí být otevřená a použitelná na všech trzích, kde působíme.
Digitalizace zároveň znamená, že lidé chtějí stále více věcí vyřizovat prostřednictvím telefonu. Nemyslím si sice, že by majitelé malých a středních firem v dohledné době přesunuli do mobilu veškeré firemní finance, přehled o kurzech, zůstatcích nebo uzavřených transakcích tam ale chtít mít budou.
Které další trendy dnes vedle digitalizace ovlivňují váš segment trhu?
Jedním z hlavních trendů je zrychlování plateb. Musíme být schopni posílat peníze do celého světa a provádět platby rychle. S tím souvisí nástup okamžitých plateb, včetně těch v eurech, které budou muset tuzemské banky přijímat od ledna 2027. Rychlost ale musí jít ruku v ruce s bezpečností. Digitalizace přináší vedle nových možností také rizika, a proto je nutné zavádět systémy ověřování plátců a příjemců. U okamžitých plateb je třeba ověřit, že peníze skutečně míří správnému příjemci a že nedochází k podvodům, například prostřednictvím podvržených bankovních účtů.
Vedle zrychlování plateb, digitalizace a bezpečnosti je důležitá také dostupnost zajištění pro menší firmy. Střední podniky už většinou vědí, že by měly kurzová rizika řídit. Banky si navíc postupně uvědomily, že v tomto segmentu mají konkurenci, a začaly jim nabízet vlastní platformy a řešení.
Jak si na tomto proměněném trhu udržujete konkurenční výhodu?
Kvůli kapacitním možnostem se banky nemohou na malé a střední firmy soustředit tak jako my, kteří se na ně specializujeme. Jsme proto aktivnější při vysvětlování potřeby zajištění i při navrhování konkrétních řešení. Ve střední firmě už obvykle najdete finančního ředitele nebo hlavní účetní, kteří si uvědomují, že je potřeba s kurzovými riziky pracovat. Avšak u mikrofirem, které mají jen několik zaměstnanců, je situace jiná. Majitel například dřevozpracující společnosti řeší především cenu dřeva, výrobu a organizaci provozu. To, že bude muset zaplatit materiál nebo dopravu v eurech, nemusí být jeho hlavní starostí. Považujeme proto za svou přidanou hodnotu ukázat mu, že s námi může ušetřit a zbavit se části rizik. Díky tomu se může soustředit na to, co ho živí a co sám umí nejlépe.
Dobře, ale část firem zároveň v posledních letech přechází na platby a účtování v eurech. Nezmenšuje velikost segmentu, kterému můžete kurzové zajištění nabízet?
V tomto oboru působím už přibližně 25 let a pozoruji jasný nárůst zájmu o kurzové zajištění. Přispívají k tomu banky, ale také média, která stále častěji informují o kolísání měnových kurzů, cen ropy a dalších komodit. Princip je podobný: ať už se mění směnný kurz, nebo cena určité komodity, firma potřebuje vědět, jaké riziko podstupuje a jak se proti němu může chránit.
A rostoucí zájem vidíme i v našich číslech. Za posledních pět let vzrostl objem těchto obchodů v Citfinu o více než čtvrtinu. To podle mě jasně ukazuje, že potřeba řídit kurzové riziko rozhodně nemizí.
Je pravda, že pokud firma nakupuje i prodává v eurech, její kurzové riziko se může snížit. Jenže řada českých firem má stále významnou část nákladů v korunách, například mzdy nebo provozní výdaje. A pokud inkasují v eurech, kurzové riziko pro ně nezmizí. Přechod na eurovou fakturaci tedy automaticky neznamená, že firma kurzové zajištění nepotřebuje.
Kolik českých firem podle vás kurzové zajištění stále nevyužívá, přestože by jim mohlo pomoci?
Konkrétní číslo nemám, ale myslím si, že potenciál na českém trhu zdaleka není vyčerpaný. I po 30 letech působení stále nacházíme malé a střední firmy, které vůbec netuší, že směnu měn, zahraniční platby nebo zajištění mohou řešit také jinde než u své banky. Často si myslí, že jde o příliš složitý nástroj, kterého se mají obávat, nebo že ho nepotřebují. Některé se v minulosti spálily a zajištění odmítají, protože mají pocit, že na něm prodělaly. To může vycházet z nesprávného chápání jeho účelu. Zajištění není spekulace na vývoj kurzu. Je to způsob, jak se zbavit rizika a chránit svou obchodní marži.
Pokud firma zajistí kurz například na úrovni 25 korun za euro a později by na trhu mohla nakoupit za 24 korun, nemusí to znamenat, že na zajištění prodělala. Fixací kurzu si především zajistila předvídatelnost. Ví, za kolik nakoupí, může tomu přizpůsobit prodejní cenu a nemusí neustále sledovat vývoj na trhu. Získává jistotu ohledně vývoje své obchodní marže.
Znamená to, že by firmy měly zajišťovat všechny své budoucí příjmy a výdaje?
To bych nedoporučoval. Podle mě není správné automaticky zajišťovat sto procent očekávaného objemu. Firma nikdy nemůže s jistotou vědět, zda se jí podaří uskutečnit všechny plánované obchody. Zajišťovat by měla především to, co má skutečně nasmlouvané.
Ani u nasmlouvaných obchodů ale nemusí být vhodné zajistit celý objem. Pokud firma očekává měnovou expozici ve výši deseti jednotek, může si zajistit například sedm a zbývající tři ponechat otevřené. Musí ovšem vědět, jaké riziko tím podstupuje a zda si může dovolit případný nepříznivý vývoj.
Jak se v posledních letech proměňuje nabídka nástrojů kurzového zajištění?
Zpočátku se využívaly především jednoduché forwardy (dohoda mezi finanční institucí a klientem na pevném směnném kurzu, který se využije v dohodnutý den v budoucnu – pozn. red.). Díky tomu, že máme licenci obchodníka s cennými papíry, ale dnes dokážeme klientům nabídnout celou škálu produktů, včetně složitějších opčních a variabilních kontraktů. Existují například nástroje, které umožňují sjednat kontrakt proti jedné faktuře, tedy proti konkrétní pohledávce nebo závazku. Jde o jednoduchý instrument, který se postupně přesunul z oblasti investičních nástrojů také do oblasti platebních služeb. Jeho cílem je, aby bylo zajištění pro klienta co nejjednodušší.
S rostoucí volatilitou trhů se začínají více prosazovat také opční produkty (opce dává firmě právo, nikoliv však povinnost, nakoupit nebo prodat určené množství cizí měny za předem dohodnutý kurz k určitému datu – pozn. red.). Samotná opce bývá pro klienta poměrně drahá, zejména pokud ji chce koupit jen proto, aby zajištění získal nebo z něj mohl vystoupit. Proto se z opcí skládají různé kombinace, které snižují jejich cenu a současně klientovi ponechávají určitou flexibilitu.
Jak takové složené produkty fungují?
Takové produkty mohou například vytvořit kurzové pásmo, v němž má klient zajištěný nejhorší a nejlepší možný kurz, zatímco mezi těmito hranicemi se dál pohybuje podle aktuálního trhu.
A pak jsou tu produkty, které v poslední době výrazně pronikly do českého byznysu. Jde například o takzvané target redemption forwardy. Klientovi mohou po určitou dobu nabídnout výrazně zvýhodněný kurz, který je lepší než běžný forwardový kurz. To je něco, co se stává mezi klienty hitem.
Kolik kurzové zajištění firmu stojí?
Náklady na kurzové zajištění závisejí především na zvoleném produktu, délce zajištění a v případě opcí také na volatilitě daného měnového páru. U samostatně nakoupených opcí, kde má klient právo, ale nikoliv povinnost obchod uskutečnit, se cena zpravidla pohybuje v jednotkách procent z objemu obchodu. Opční struktury, ve kterých má klient vedle práv také určité závazky, bývají obvykle sjednávány bez vstupní prémie. To znamená, že klient za výhody plynoucí ze struktury obvykle platí určitými riziky, nebo horším kurzem oproti forwardu.
Obecně platí, že větší flexibilita něco stojí. Klient si může zvolit produkt, který mu umožní těžit z příznivého vývoje kurzu, výměnou za méně výhodný základní zajišťovací kurz. Nebo si zvolí výhodnější kurz výměnou za určitá rizika. Naopak jednoduchý forward nabízí pevně stanovený kurz bez vstupní prémie, ovšem s povinností obchod uskutečnit bez ohledu na aktuální kurz. Pokud firma přesně zná termíny a objemy svých budoucích plateb a případné změny dokáže řešit následnými transakcemi, bývá pro ni forward zpravidla nejjednodušším a cenově nejefektivnějším řešením.
Jaké nástroje zajištění firmy nejčastěji využívají? Zůstává základem jednoduchý forward?
Ano, nejčastěji jde stále o jednoduchý forward, protože je, jak jsem už řekl, cenově efektivní a pro řadu klientů dostatečně flexibilní. Typický horizont jeho využití je přibližně tři měsíce, maximálně půl roku.
Existují samozřejmě různé varianty forwardů. Základní podoba má přesně stanovené datum uzavření a datum vypořádání. To ale nemusí vyhovovat každému. Někteří klienti například neznají přesnou splatnost faktury, případně se jejich potřeby v čase mění. Hledají proto produkty, které jim umožňují vypořádání v určitém časovém okně. Další klienti chtějí co největší flexibilitu nejen v termínu, ale také v částce. Mohou si proto pořídit určitý objem zajištění, který mohou čerpat v průběhu stanoveného období.
Kdy tedy dává smysl zvolit složitější nástroj místo klasického forwardu?
Pokud klient potřebuje větší flexibilitu v termínech vypořádání, může sáhnout po některé z modifikací forwardu. Ty umožňují pracovat s více vypořádacími termíny nebo s určitým počtem vypořádání.
Které měny si vaši klienti zajišťují nejčastěji?
Z hlediska objemu je na českém trhu jednoznačně nejvýznamnější euro vůči koruně, a to přesto, že měnový pár euro–koruna má dlouhodobě velmi nízkou volatilitu. Stabilita eura vůči koruně znamená, že firmy nemají tak silnou potřebu zajištění, jakou by možná měly mít. Nízká volatilita tohoto měnového páru má ale zároveň příznivý dopad na cenu opcí.
V oblibě zajištění dále následuje dolar vůči koruně a měny okolních zemí. Působíme také na Slovensku, v Maďarsku a Rumunsku. Tam se pak samozřejmě pracuje s místními měnami. Velmi zajímavou měnou je také polský zlotý. Ten se často objevuje v zahraničním obchodě našich klientů a bývá druhou nebo třetí nejvýznamnější měnou, s níž obchodují.
Proč by se měly firmy zajišťovat proti pohybu eura, když je jeho kurz ke koruně v posledních letech relativně stabilní?
Protože skutečnost, že byla volatilita v minulosti nízká, není zárukou, že tomu tak bude i v budoucnu. To je jednoduchý princip, který platí stejně jako u investic: minulé výsledky nejsou zárukou výsledků budoucích. A pokud podnik pracuje s hrubou marží například pět procent, může mu pohyb kurzu o jednu korunu tuto marži zcela spotřebovat.
Česká koruna navíc v krizových situacích historicky patřila k měnám, u nichž se mohly projevit výraznější výkyvy například v době finančních krizí. Je to další argument pro zajištění?
Určitě. Podívejte se třeba na švýcarský frank, který byl na finančních trzích dlouhodobě považován za určitý etalon stability. I u něj ale čas od času dochází k výrazným výkyvům. Takové události se nedají přesně předvídat. Černá labuť může přiletět kdykoli. A právě proto je důležité s rizikem počítat, i když se zdá, že je situace dlouhodobě stabilní.
Kam se bude trh finančních a zajišťovacích služeb podle vás ubírat v příštích letech?
Myslím si, že bude pokračovat pronikání fintechů na trh a jejich služby se budou stále více využívat. Zároveň bude pokračovat automatizace.
Z druhé strany budou banky využívat toho, že se trh postupně standardizuje. Čím více budou služby unifikované a komoditizované, tím snáze je budou moci banky nabízet i menším a středním podnikům. Už dnes vidíme, že si banky uvědomují, že na tento segment nedokážou vždy dosáhnout prostřednictvím vlastních nástrojů a že jim někdy chybí potřebná flexibilita. Proto dochází také k akvizicím fintechových společností. Příkladem je Santander a Ebury nebo Raiffeisenbank a Akcenta. Podobných transakcí bude přibývat.
Dokáže si fintech po spojení s bankou zachovat svou původní pružnost?
To není jednoduché. Sám jsem byl svědkem toho, že spojení banky a fintechu nemusí být snadné a že zachovat původní flexibilitu není samozřejmost. Určitou roli hraje také jednotná legislativa, která se vztahuje na fintechy i banky. Regulace prostupuje celým finančním sektorem. Někdy mám ale pocit, že je jí až příliš. Základním smyslem regulace je samozřejmě ochrana klientů, tedy slabší strany vztahu. Některé požadavky jsou ale podle mě přehnané a mohou trh zbytečně svazovat.
Které regulatorní požadavky považujete za přehnané?
Například mám pochybnosti o smysluplnosti povinnosti reportovat do databáze EMIR každý forwardový kontrakt s klientem, a to i v relativně malém objemu, například deset tisíc korun.
Nevěřím, že právě tato povinnost někdy pomůže zabránit finanční krizi. Smyslem regulace bylo mimo jiné umožnit sledovat velikost trhu a otevřené pozice. Nejsem ale přesvědčený, že takové reportování v praxi dokáže zabránit vzniku krize. Možná by to mohlo mít význam, kdyby někdo dokázal všechny údaje průběžně a velmi podrobně kontrolovat. Ani to by ale nebylo zárukou, že se podaří krizi předejít. Regulace totiž často reaguje na krizi, která už v minulosti nastala, a na její příčiny. Příští krize přitom může vzniknout z úplně jiných důvodů.